
 Investment Advisory
Tensioni sugli asset finanziari francesi, le ragioni e gli impatti
Nelle ultime settimane, le attività finanziarie francesi hanno attraversato una fase di forte debolezza e volatilità. Le tensioni si sono acuite a cavallo fra settembre e ottobre, quando lo spread fra titoli di Stato francesi e tedeschi a dieci anni ha registrato l'allargamento settimanale più importante dal 1990, 32 punti base, raggiungendo a quota 141pb i massimi dalla crisi del debito del 2011-2012. Le pressioni si sono estese al mercato azionario domestico (il CAC 40 è sceso ai minimi da sei mesi, con il traino delle banche), e sono emersi modesti segnali di contagio anche al di fuori dei confini nazionali, per quanto non confrontabili con gli episodi più acuti registrati in passato; in particolare, sono stati penalizzati i governativi dei paesi periferici e semi-core (il differenziale di tasso fra BTP e Bund si è spinto in area 120bp, ai massimi da aprile 2025, ma ben lontano non solo dal picco di 553 punti base del 2011, ma anche dai livelli intorno a 250pb su cui si attestava nell'ottobre 2022, quando si insediò il Governo Meloni), il credito europeo (lo spread sugli HY si è allargato di 50bp in una settimana) e il cambio (l'euro/dollaro è scivolato sotto 1,12, ai minimi da maggio 2025); nei momenti di maggior tensione, sono stati riportati flussi di flight-to-quality, che hanno premiato i titoli di Stato tedeschi.
Il trend di sottoperformance degli asset finanziari francesi dura da tempo e affonda le sue radici nel progressivo deterioramento delle condizioni delle finanze pubbliche e nell'assetto instabile e frammentario della politica interna (cinque i premier succedutisi negli ultimi tre anni), che di fatto ha precluso qualunque progresso sul fronte delle riforme strutturali. Le criticità sono state riconosciute anche dalle agenzie di rating: fra la fine del 2024 e l'autunno del 2025 sono stati annunciati numerosi declassamenti, in aperto contrasto con gli upgrade registrati da altri paesi europei, Italia in primis (la Francia ha rating A+ per S&P Global e Fitch, Aa3 per Moody's con outlook negativo).
Tuttavia, la percezione di vulnerabilità si è accentuata negli ultimi mesi. Da una parte, i rendimenti governativi globali hanno subito marcate pressioni al rialzo, complici l'escalation delle tensioni geopolitiche e l'inasprimento dell'approccio delle banche centrali: il rendimento degli OAT decennali si è spinto su livelli largamente superiori alla crescita nominale del PIL, e ovviamente condizioni di finanziamento più onerose applicate a uno stock di debito più elevato possono complicare - se protratte nel tempo - le valutazioni sulla sostenibilità. Dall'altra parte, il focus sui rischi politici si è accentuato con l'inizio della discussione sulla Legge di Bilancio, l'ondata di proteste di piazza e l'avvio della campagna elettorale in vista delle presidenziali 2027: l'aumento della probabilità di un ballottaggio al secondo turno fra esponenti radicali (Le Pen vs. Melenchon) e le promesse elettorali di matrice populista (come la riduzione dell'età pensionabile) hanno spinto gli investitori a richiedere un premio al rischio più elevato. Per la verità, un indebolimento degli OAT con l'approssimarsi dell'appuntamento elettorale era ampiamente atteso, ma non in tempi così anticipati: il posizionamento era sbilanciato e la liquidazione di carry trades, in particolare sulle scadenze brevi, ha amplificato i movimenti.
Durante le ultime sessioni, gli spread si sono stabilizzati, anche se la volatilità è rimasta molto alta. Marine Le Pen ha offerto riassicurazioni sulla volontà di perseguire politiche fiscali virtuose in caso di vittoria (anche se molti degli obiettivi indicati - come quello di eliminare entro il 2028 un disavanzo primario che dura dal 2001 - sono stati giudicati irrealistici); parallelamente, sono emersi segnali - seppur preliminari – di una potenziale risposta della BCE: secondo indiscrezioni di stampa, in una riunione con i ministri delle finanze dell'Eurogruppo Christine Lagarde avrebbe dichiarato di disporre degli strumenti necessari per contrastare dinamiche di mercato non giustificate e disordinate, che minaccerebbero la regolare trasmissione della politica monetaria; inoltre, ha riconosciuto che l'aumento dei tassi comporta un inasprimento delle condizioni finanziarie che potrebbe influenzare i trend macro e ridurre l'impatto inflazionistico dello shock energetico, alludendo implicitamente a un potenziale ridimensionamento della stretta monetaria necessaria.
In prospettiva, se da un lato l'architettura istituzionale europea si è notevolmente rafforzata dai tempi della crisi del debito sovrano, le vulnerabilità di molti paesi si sono ridotte e i titoli di Stato francesi hanno già incorporato un premio al rischio importante rispetto ai fondamentali, dall'altro l'asticella per un intervento “di bilancio" della BCE è molto alta, e sembrano mancare i catalyst macro e politici per un'inversione imminente del trend, con l'avvio della discussione sulla Legge di Bilancio nella seconda metà di ottobre, un possibile downgrade di Moody's e l'aumento del focus sulle elezioni. La volatilità è destinata a rimanere elevata e manterremo un approccio cauto del modulare l'esposizione ai titoli di Stato francesi, ma il giudizio su Bund e BTP si conferma costruttivo, ed è rinsaldato dalle crescenti evidenze di rischi e limiti del rialzo dei tassi avvenuto negli ultimi mesi.
Spread fra tassi governativi - Area Euro
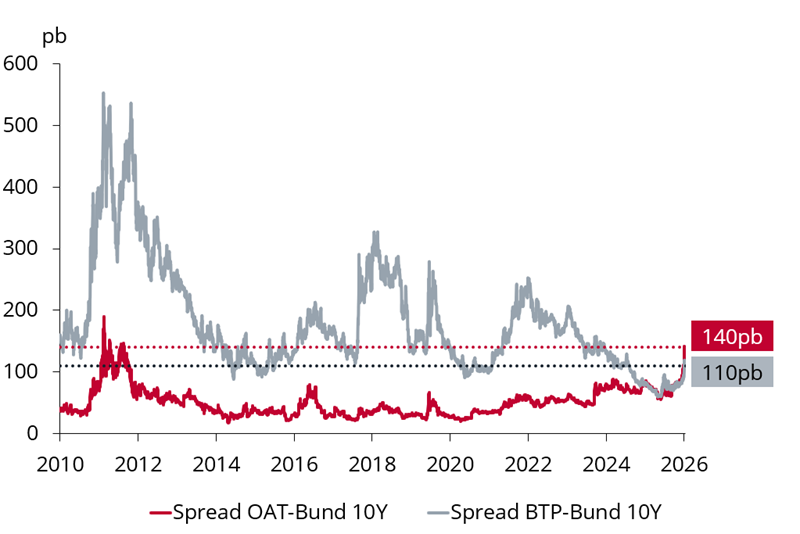
Fonte: elaborazione Anima su dati Bloomberg