
 Investment Advisory
I mercati di settembre 2026
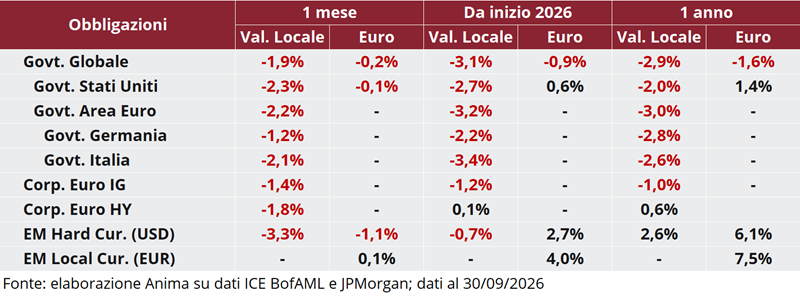
Durante il mese di settembre, il tema dominante è stato il pronunciato rialzo dei rendimenti governativi, alimentato da una combinazione di fattori, tra cui l'inasprimento delle tensioni geopolitiche in Medio Oriente, che ha determinato un nuovo significativo incremento dei prezzi delle materie prime energetiche, la resilienza della crescita e il progressivo repricing in senso restrittivo delle aspettative di politica monetaria.
Più in dettaglio, i timori sulla sicurezza degli approvvigionamenti energetici sono diventati più acuti dopo gli attacchi a diversi impianti energetici in Arabia Saudita, mentre le aspettative di una possibile de-escalation diplomatica si sono progressivamente ridimensionate. I rincari sui prezzi delle materie prime energetiche hanno riacceso i timori di recrudescenza delle pressioni inflazionistiche, complice la solidità del flusso di dati sulla crescita: le letture preliminari dei PMI compositi di settembre hanno infatti evidenziato un'accelerazione dell'attività economica nelle principali aree sistemiche, con l'indice statunitense ai massimi da cinque anni e quello dell'Area Euro ai massimi da tre anni. In questo contesto, le principali banche centrali hanno mantenuto un orientamento restrittivo: la Federal Reserve ha alzato i tassi ufficiali di 25bp per la prima volta dal 2023 e segnalato, attraverso il grafico a punti, la possibilità di un ulteriore intervento entro fine anno; la BCE, analogamente, ha alzato i tassi di 25bp e rivisto al rialzo le stime di crescita e inflazione, sottolineando i rischi di persistenza delle pressioni sui prezzi. Anche la Bank of Japan ha adottato un orientamento più restrittivo, portando il tasso ufficiale all'1,25%, il livello più elevato dal 1995.
I rendimenti governativi hanno registrato pressioni su tutte le scadenze: il tratto a breve è stato influenzato dalle aspettative sui tassi ufficiali, mentre sulle scadenze lunghe il movimento è stato guidato in via prevalente dalla componente dei tassi reali. I tassi hanno raggiunto livelli storicamente elevati: il rendimento del Treasury decennale statunitense si è spinto a 5,28%, ai massimi dal 2007, mentre quello del Bund decennale è arrivato a 3,59%, massimo dal 2009. Il deterioramento del quadro politico e fiscale francese ha innescato un deciso allargamento degli spread sovrani, con effetti di secondo livello anche sui BTP: lo spread rispetto al Bund è salito a 103bp. Il rialzo dei rendimenti governativi ha mantenuto sotto pressione le obbligazioni societarie, penalizzate dal contestuale allargamento del premio al rischio creditizio, più pronunciato sul comparto speculativo.
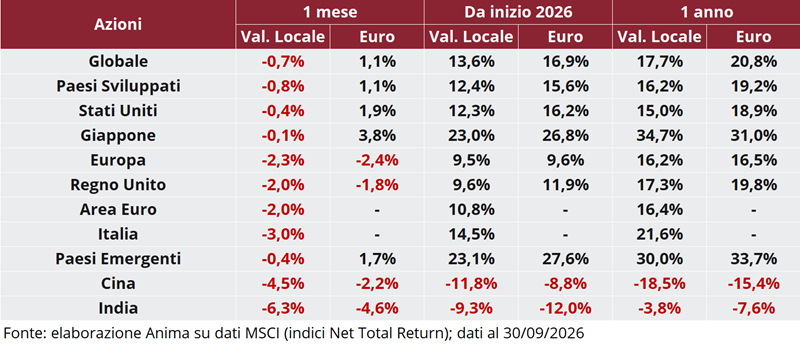
Il clima di avversione al rischio e l'incremento della volatilità trasversale alle diverse asset class hanno lasciato il segno anche sui mercati azionari: la resilienza del quadro macro/fondamentale ha consentito ai listini statunitensi di contenere le perdite, mentre flessioni più marcate sono state registrate nelle aree più vulnerabili allo shock energetico, con i listini continentali appesantiti anche dall'escalation dei rischi politici in Francia. Tra i mercati emergenti, la Cina ha risentito della persistente debolezza della domanda interna, l'India dell'impennata della bolletta energetica. A livello settoriale, le prese di profitto sono state più pronunciate sui comparti ciclici e value, con la sola tecnologia in controtendenza su entrambe le sponde dell'Atlantico.
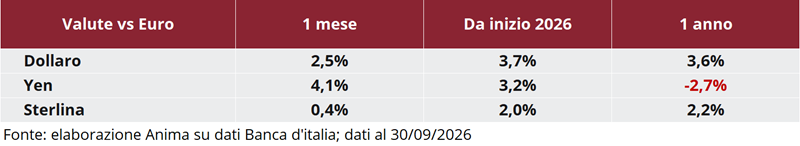
In ambito valutario, lo Yen si è rafforzato in modo significativo contro le principali divise internazionali, supportato dall'aumento dei tassi ufficiali della BoJ e dai segnali di un cambio di orientamento dei policymakers sul tema della debolezza della divisa; ha guadagnato terreno anche il dollaro, sulla scia del repricing in senso restrittivo delle aspettative sulla Fed e del rialzo dei rendimenti statunitensi, attestandosi a 1,133 contro euro in chiusura del mese.
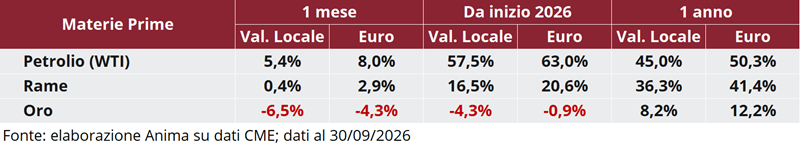
Dinamiche contrastanti sono state infine registrate nel comparto delle materie prime: le persistenti tensioni geopolitiche hanno sostenuto le quotazioni di petrolio e gas naturale, con il WTI e il TTF rispettivamente oltre quota 90 dollari al barile e 72 euro/MWh. Tra i metalli, il rame ha beneficiato della stabilizzazione della domanda cinese, mentre l'oro è stato penalizzato dal rafforzamento del dollaro e dal rialzo dei rendimenti governativi.