 Investment Advisory
Tassi più alti su entrambe le sponde dell’Atlantico
La revisione delle aspettative degli investitori sulle politiche monetarie globali è stata uno dei fattori più importanti che ha alimentato le pressioni al rialzo sui tassi nel periodo estivo, e c'era molta attesa per i meeting delle banche centrali in programma a settembre.
La Banca Centrale Europea non ha riservato sorprese, consegnando il secondo rialzo di 25 punti base dall'inizio della guerra in Medio Oriente, e portando il tasso di deposito sul limite superiore della fascia di neutralità, a quota 2,50%.
La forward guidance non è stata modificata (le decisioni continueranno ad essere assunte riunione per riunione in funzione del flusso di dati, senza vincolarsi a un percorso predefinito, e prestando grande attenzione a intensità, durata e propagazione dello shock energetico) e i toni di Christine Lagarde in conferenza stampa sono stati nel complesso bilanciati. Tuttavia, alcuni riferimenti sono parsi segnalare un orientamento piuttosto restrittivo (hawkish): in particolare, l'inflazione è stata descritta come “destinata a rimanere ben sopra target per un periodo prolungato", la resilienza della crescita è stata enfatizzata in più occasioni, mentre scarsa attenzione è stata attribuita alle sorprese al ribasso nei dati sull'inflazione e all'inasprimento delle condizioni finanziarie registrato di recente. In aggiunta, la Presidente ha dichiarato che la decisione di alzare i tassi è stata ovvia (“no brainer") e appropriata sotto ogni scenario.
L'aggiornamento delle previsioni macro ha supportato l'intervento, indicando uno shock sui prezzi più persistente e una crescita resiliente. Nello scenario base, infatti, le stime sull'inflazione sono state riviste al rialzo, sia a livello headline (da 3,0%/2,3%/2,0% a 3,0%/2,5%/2,1% per il triennio 2026-2027-2028) che core (da 2,5%/2,5%/2,2% a 2,5%/2,6%/2,3%), e lo stesso dicasi per le proiezioni sulla crescita (da 0,8%/1,2%/1,5% a 0,9%/1,4%/1,5%).
In questo contesto, non escludiamo che la BCE possa effettuare un ulteriore rialzo entro dicembre, specie se le pressioni sui prezzi dell'energia non dovessero rientrare e la crescita si confermasse resiliente, ma restiamo convinti che non sarà in grado di consegnare l'intera stretta attualmente prezzata: portare i tassi in territorio restrittivo richiederebbe un surriscaldamento dell'economia - che non ci aspettiamo - e le previsioni sull'andamento dell'inflazione core sono troppo aggressive, in assenza di effetti indiretti o di second'ordine derivanti dallo shock energetico.
Negli Stati Uniti, alla stessa stregua, il meeting della Federal Reserve si è concluso con un rialzo di 25bp, il primo dal 2023, che ha portato il target sui Fed Funds a 3,75-4,00%.
Il comunicato ufficiale, l'aggiornamento di proiezioni macro (Summary of Economic Projections, SEP) e grafico a punti (dot plot) e la conferenza stampa hanno espresso tutti un orientamento restrittivo più marcato rispetto alle attese della vigilia. In particolare, nello Statement la stretta monetaria è stata definita come “finalizzata a supportare un ritorno più tempestivo dell'inflazione al target del 2%", mentre durante la conferenza stampa Warsh ha parlato dell'opportunità di “rimuovere una dose di stimolo" in un contesto di evidenze limitate che le condizioni finanziarie siano restrittive – suggerendo implicitamente che la stance di policy resti espansiva anche dopo la stretta. Sollecitato dalle domande dai giornalisti sul cambiamento del quadro di riferimento da luglio, il Presidente ha sottolineato che sono emersi ulteriori segnali di solidità della crescita e del mercato del lavoro, non ci sono stati miglioramenti significativi nel trend sottostante dell'inflazione e gli sviluppi geopolitici hanno intensificato i rischi al rialzo per i prezzi.
Il grafico a punti ha rimarcato l'aggressività del messaggio: sedici esponenti del Consiglio su diciotto si aspettano almeno un altro rialzo entro fine anno, e otto ritengono che ne occorrerà un altro nel 2027, anche se la maggioranza ipotizza tassi invariati o in calo; nel complesso, la stima mediana sul livello dei Fed Funds è passata da 3,75/3,625/3,375% per il triennio 2026-2027-2028 a 4,125/4,125/3,875%. Nonostante un sentiero dei tassi più alto di circa 50 punti base rispetto a giugno, le proiezioni su crescita e inflazione sono state riviste al rialzo, seppur marginalmente, e continuano a descrivere un'economia in espansione a tassi sopra potenziale per tutto l'orizzonte di previsione, e un'inflazione PCE core ancora sopra target a fine 2028.
In questo contesto, il nostro scenario centrale sulla politica monetaria americana è stato modificato e ci aspettiamo ora uno/due rialzi entro marzo 2027; restiamo però dell'avviso che non si registrerà un ciclo di inasprimento monetario aggressivo ed è improbabile che sia consegnata l'intera stretta attualmente prezzata.
Variazione delle aspettative della Fed sul sentiero dei tassi di politica monetaria
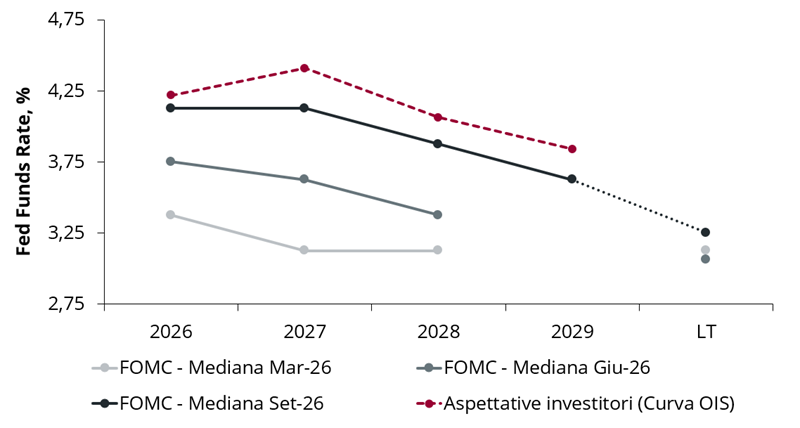
Fonte: elaborazione Anima su dati Federal Reserve.