
 Investment Advisory
La view di Anima
Durante i mesi estivi, gli investitori hanno dovuto fronteggiare un aumento dei rischi e della volatilità a causa di una combinazione di fattori, tra cui: la rinnovata escalation delle tensioni in Medio Oriente, le incertezze sul nuovo regime della politica monetaria americana sotto la guida del Presidente Warsh, le oscillazioni del sentiment intorno al tema dell'Intelligenza Artificiale, e - più di recente - la crescente attenzione per le implicazioni degli appuntamenti elettorali in calendario nei prossimi mesi per i trend fiscali.
Il quadro geopolitico resta al momento molto confuso: da una parte, Stati Uniti e Iran sembrano lontani da un accordo credibile e i rischi di un'ulteriore inasprimento del conflitto permangono (Trump ha minacciato di riprendere i bombardamenti e rafforzato il contingente militare nell'area); dall'altra parte, i flussi di greggio nello Stretto di Hormuz hanno ripreso quota grazie al sistema degli shuttle, l'incentivo per una de-escalation è massimo (Trump ovviamente beneficerebbe di una “vittoria" prima delle elezioni di medio termine, e il potere negoziale dell'Iran dopo questo appuntamento crollerà) e le quotazioni delle materie prime energetiche prezzano già disruptions importanti, con il future sul Brent a 12 mesi sui massimi di questa primavera e pressioni anche maggiori sui prezzi dei prodotti raffinati.
Sul fronte delle politiche monetarie, l'inasprimento della retorica della Fed, iniziato con il simposio di Jakson Hole e proseguito durante il meeting di settembre, ha ridimensionato i timori sulla sua credibilità, ma anche spinto gli investitori a prezzare un sentiero dei tassi di policy molto più aggressivo, complice la solidità del flusso di dati sulla crescita (le stime sul livello dei Fed Funds a dodici mesi desunte dalla curva di mercato monetario sono salite di 75bp da metà agosto).
Nel mondo dell'Intelligenza Artificiale, dopo una fase di consolidamento innescata da forti eccessi nel posizionamento e rinnovate preoccupazioni per la sostenibilità e redditività dei massicci investimenti in capex degli hyperscaler, il lancio di Muse e le riflessioni sulle opportunità derivanti dall'ingresso degli agenti digitali nel mondo dei consumatori hanno ravvivato l'interesse degli investitori per il comparto.
Con riferimento ai rischi politici, infine, il violento allargamento degli spread fra OAT e Bund e i primi segnali di stress sui mercati finanziari europei hanno riacceso le discussioni sul tema della frammentazione in Area euro e riportato l'attenzione sul deterioramento delle metriche di finanza pubblica di alcuni paesi, anche se i movimenti sono stati amplificati dai flussi di matrice speculativa, e l'ondata di risk-off che ne è derivata ha innescato forti acquisti sui titoli di Stato privi di rischio.
In questo contesto, i rendimenti governativi globali hanno subito ulteriori pressioni al rialzo e raggiunto livelli storicamente molto elevati, sia in termini reali che nominali, soprattutto sulle scadenze lunghe: negli Stati Uniti, i tassi a dieci e trent'anni sono saliti rispettivamente ai massimi dal 2007 e dal 2002, in area 5,25% e 5,60%; in Europa, sulla scadenza decennale, gli OAT francesi hanno sfiorato quota 5% (massimo dal 2002), i Gilt inglesi il 5,5% e i Bund tedeschi il 3,65%, salvo poi stornare sulla crisi francese. Restiamo dell'avviso che questi livelli offrano valore con orizzonte di medio termine, sia in termini di carry che di potenziali capital gain, viste le nostre attese sull'evoluzione del quadro macro (rischi limitati di ulteriore accelerazione ciclica e consolidamento della disinflazione su entrambe le sponde dell'Atlantico), le aspettative aggressive sulle politiche monetarie, le valutazioni interessanti e la protezione offerta dal carry; il giudizio su Treasury, Bund e BTP si conferma quindi moderatamente costruttivo.
La view sull'asset class azionaria torna neutrale: nel breve periodo la direzionalità potrebbe restare limitata, ma dopo le elezioni di medio termine la stagionalità diventerà molto favorevole, ed entrando nel 2027 la solidità del quadro macro/fondamentale e la rinnovata enfasi sulle prospettive di crescita dell'AI rinfocoleranno il trend rialzista. Manteniamo portafogli bilanciati e diversificati, e un focus elevato sullo stock picking; sui portafogli globali, in particolare, è stata recentemente incrementata l'esposizione alla tecnologia, hyperscaler inclusi: difficilmente gli investimenti rallenteranno, mentre cresce la visibilità sulla monetizzazione e le valutazioni sono sempre più interessanti.
Con riferimento ai mercati valutari, la view su dollaro e yen si conferma neutrale.
View di Mercato, Comitato Investimenti del 22-23/9/2026
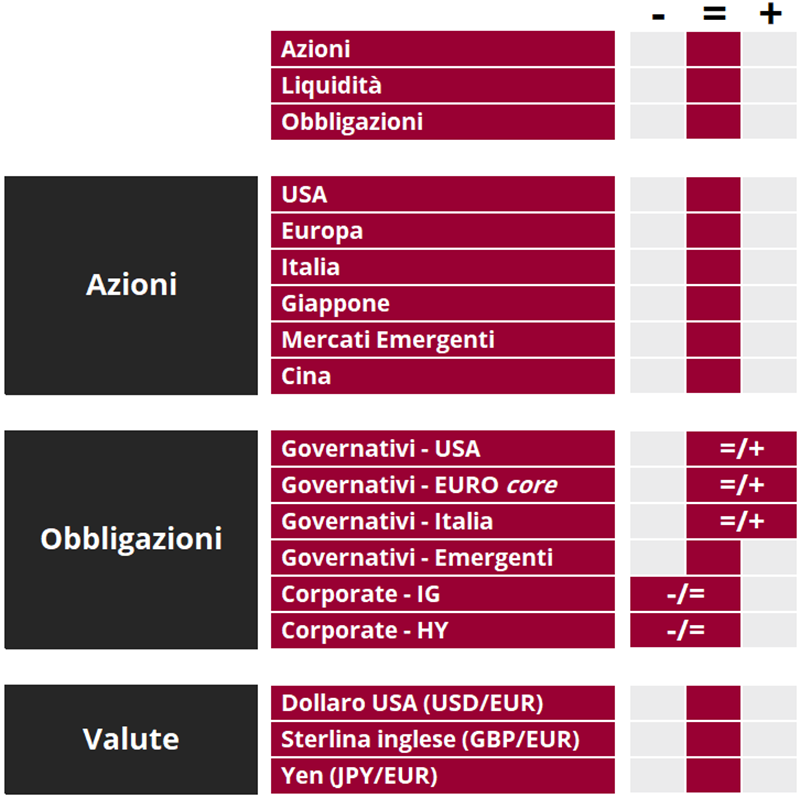
Nota: i giudizi espressi non rappresentano indirizzi assoluti di carattere allocativo, bensì un orientamento generale sull'ipotizzabile andamento delle diverse asset class.