 Investment Advisory
Nessuna sorpresa dalle banche centrali
Come ampiamente atteso, il meeting della Fed del 28 ottobre si è concluso con il target sui Fed Funds invariato al 3,75-4,00%.
Il Comunicato ufficiale e la conferenza stampa hanno segnalato un approccio equilibrato. Infatti, il giudizio sulla crescita è diventato più costruttivo (l'attività economica è stata descritta come in “forte" espansione, invece che “solida") e il Presidente Warsh ha sottolineato che la discussione si è focalizzata sull'inflazione, ribadendo l'impegno del Consiglio a raggiungere il target. Nello stesso tempo, però, ha riconosciuto che non ci sono segnali di surriscaldamento, le aspettative di inflazione restano ben ancorate e la stretta monetaria ha già iniziato ad alimentare un inasprimento delle condizioni finanziarie (gli spread si sono allargati e gli investitori sono diventati più cauti nell'allocazione dei capitali), per quanto queste ultime non possano essere considerate restrittive in senso assoluto. Nel complesso, dunque, la retorica è apparsa coerente con la volontà di proseguire il ciclo di rialzi, ma senza accelerarne il ritmo; il concetto di gradualità è stato enfatizzato inserendo nel Comunicato una nuova frase, secondo cui “l'accumulazione di maggiori informazioni aiuterà il Consiglio a definire la stance di politica monetaria più appropriata per garantire un ritorno tempestivo dell'inflazione all'obiettivo del 2%".
In questo contesto, manteniamo l'aspettativa di uno/due rialzi entro marzo 2027, e la convinzione che difficilmente sarà consegnata l'intera stretta attualmente prezzata; tuttavia, il grado di incertezza intorno a questa previsione è insolitamente elevato, in virtù del potenziale cambiamento della funzione di reazione della Fed nell'ambito della revisione del proprio quadro strategico, dell'introduzione di un approccio più articolato nella valutazione dell'inflazione e ovviamente dell'imprevedibilità degli sviluppi geopolitici.
Il copione seguito dalla Fed è stato replicato a poche ore di distanza dalla BCE.
I tassi ufficiali non hanno subito variazioni e la forward guidance non è stata modificata.
Durante la conferenza stampa, Christine Lagarde ha sottolineato che i prezzi dell'energia si sono spinti ben oltre lo scenario centrale e sollevano rischi al rialzo per l'inflazione, tanto che il Consiglio ha discusso l'opportunità di alzare i tassi; inoltre, interpellata sulle prospettive per la riunione di dicembre, ha dichiarato che la direzione di marcia è piuttosto chiara, fatti salvi sviluppi che modifichino il quadro di riferimento. Nello stesso tempo, però, la Presidente ha riconosciuto che finora l'inflazione core è rimasta sostanzialmente stabile e le pressioni salariali non hanno mostrato segni di accelerazione, anche se lo shock energetico non ha ancora manifestato integralmente i suoi effetti. Inoltre, le condizioni finanziarie si sono inasprite in modo sostanziale, complici l'aumento dei tassi a lungo termine e la correzione dei mercati azionari, e - di concerto con i prezzi energetici elevati - intensificheranno i rischi al ribasso per l'attività economica. Da ultimo, parlando dei rischi di frammentazione finanziaria derivanti dalla crisi francese, ha sottolineato l'importanza che i paesi ad alto debito adottino politiche di bilancio virtuose e ribadito che la stabilità dei prezzi rimane l'obiettivo primario della BCE, ma ha anche aggiunto che la stabilità dei prezzi non può prescindere dalla stabilità finanziaria e dal corretto funzionamento dei meccanismi di trasmissione della politica monetaria.
In questo contesto, restiamo dell'idea che un ulteriore rialzo a dicembre sia possibile, in particolare se le pressioni sui prezzi dell'energia non dovessero rientrare, la crescita si confermasse resiliente e l'inflazione core in linea con i livelli correnti. Nel 2027, ci attendiamo che l'istituto di Francoforte mantenga i tassi fermi e adotti un approccio accomodante nel secondo semestre, con il numero di tagli che in ultima istanza dipenderà dal ritmo con cui l'inflazione core convergerà verso il target.
L'incertezza sul futuro è amplificata dalla prospettiva di un cambio al vertice: durante la riunione del 29 ottobre, infatti, Christine Lagarde ha rassegnato formalmente le sue dimissioni, con decorrenza dal 7 febbraio 2027. Secondo la stampa, l'olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos sono i candidati più probabili alla successione, ma la nomina avverrà congiuntamente a quelle dei sostituti di Isabel Schnabel e Philip Lane, e non si può escludere che la scelta ricada nuovamente su un candidato alternativo di compromesso, per tutelare gli equilibri fra orientamenti e provenienze geografiche.
Tassi ufficiali in USA e Area euro, andamento storico e aspettative sulla loro evoluzione desunte dalle curve di mercato monetario
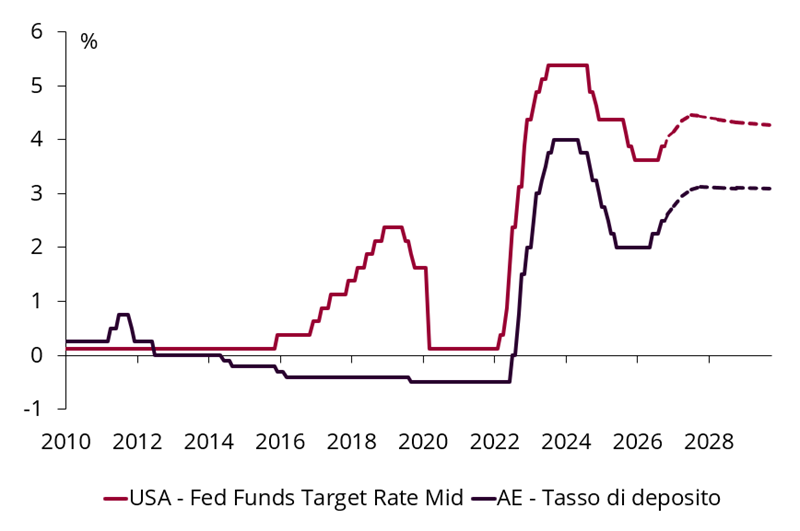
Fonte: elaborazione Anima su dati Bloomberg.