
 Investment Advisory
La view di Anima
Durante le ultime settimane, le incertezze intorno al quadro di riferimento sono sensibilmente aumentate, complici l'inasprimento delle tensioni geopolitiche, la crescente attenzione alla crisi politica e fiscale in Francia, lo stress in alcuni segmenti del comparto del credito e le rinnovate preoccupazioni per la sostenibilità e la redditività del ciclo di investimenti in AI.
Il quadro geopolitico resta estremamente confuso. L'Amministrazione americana ha intensificato gli sforzi per sbloccare l'impasse prima delle elezioni di medio termine, ma secondo indiscrezioni di stampa un eventuale fallimento dei negoziati aprirebbe le porte a una nuova escalation militare; parallelamente, l'aumento degli attacchi iraniani alle navi in transito nello Stretto di Hormuz e la crescente aggressività degli Houti hanno drasticamente ridotto i flussi di greggio in uscita dal Medio Oriente e provocato un'impennata nei costi di noleggio delle petroliere, mentre l'attività di raffinazione in Medio Oriente, Russia e Cina resta estremamente depressa. In questo contesto, le quotazioni del Brent sono tornate in prossimità dei picchi della primavera, e pressioni ancora più significative sono state registrate sui prezzi di prodotti raffinati e gas naturale europeo, nonché sulle quotazioni del petrolio a termine, sollevando rischi di inasprimento e prolungamento dello shock energetico.
Anche la politica interna è stata oggetto di attenzione, con i risultati inattesi delle elezioni in Brasile e Israele, l'inesorabile approssimarsi delle elezioni di medio-termine negli Stati Uniti e un focus crescente sulle vulnerabilità della Francia: il quadro di deterioramento delle metriche fiscali e disfunzionalità della politica perdura da tempo, ma gli investitori hanno prezzato il rischio di un ulteriore peggioramento in vista del cambio della guardia alla Presidenza, infliggendo penalizzazioni importanti agli asset finanziari domestici, con ripercussioni anche oltre i confini nazionali.
Le preoccupazioni più acute e ad alto impatto per i trend di mercato, tuttavia, hanno riguardato il comparto dell'Intelligenza Artificiale. A inizio ottobre sono emersi nuovi segnali di indebolimento della fiducia degli investitori nella solidità del ciclo di investimenti necessario per la costruzione dell'infrastruttura dell'AI, sulla scorta dell'aumento del costo del funding (specie per alcune società) e delle incertezze sulla redditività derivanti dalla crescente pressione competitiva e dai ritardi nell'implementazione di diversi progetti. La stagione delle trimestrali non è riuscita a dissipare i dubbi: i risultati delle mega-cap tecnologiche sono stati misti, complici aspettative molto sfidanti, e ci sono stati alcuni episodi di rallentamento della crescita delle entrate sulle attività tradizionali per fenomeni di cannibalizzazione da parte delle nuove tecnologie/prodotti. Ne è derivata una massiccia ondata di prese di profitto, accentuata dal posizionamento sbilanciato degli investitori, e una rotazione verso i settori difensivi meno detenuti, favoriti anche dall'allentamento delle pressioni sui tassi.
In questo contesto, per la prima volta dopo molto tempo, i titoli di Stato core sono tornati a comportarsi come un bene rifugio, offrendo copertura nelle fasi di maggior tensione sulle attività rischiose, e rinsaldando la nostra fiducia nel mantenimento di un giudizio costruttivo su Treasury, Bund e BTP. Raccomandiamo invece prudenza sui titoli di Stato francesi, per i quali si fatica a intravedere una soluzione dei problemi a breve termine, e sulle obbligazioni societarie, che da tempo approcciamo con cautela e selettività a causa delle compressione degli spread e dell'aumento dei rischi idiosincratici.
Il giudizio sull'asset class azionaria si conferma neutrale: gli indici hanno perso direzionalità, appesantiti da allargamento degli spread, deterioramento del sentiment sull'AI e indebolimento della spinta propulsiva derivante dalle revisioni al rialzo delle stime di crescita degli utili, ma il quadro macro/fondamentale resta solido, il riposizionamento degli investitori è in fase avanzata e dopo le elezioni di medio termine la stagionalità diventerà molto favorevole. Manteniamo portafogli bilanciati e diversificati, privilegiando un approccio tattico e opportunistico e riservando la massima attenzione alla selezione dei titoli; recentemente, abbiamo incrementato l'esposizione a farmaceutici e consumi di base, riducendo selettivamente bancari e tecnologia (la view a medio termine sulla catena del valore dell'AI resta positiva, ma nel breve periodo il risk/reward è peggiorato).
Con riferimento ai mercati valutari, la view su dollaro e yen si conferma neutrale.
View di Mercato, Comitato Investimenti del 20-21/10/2026
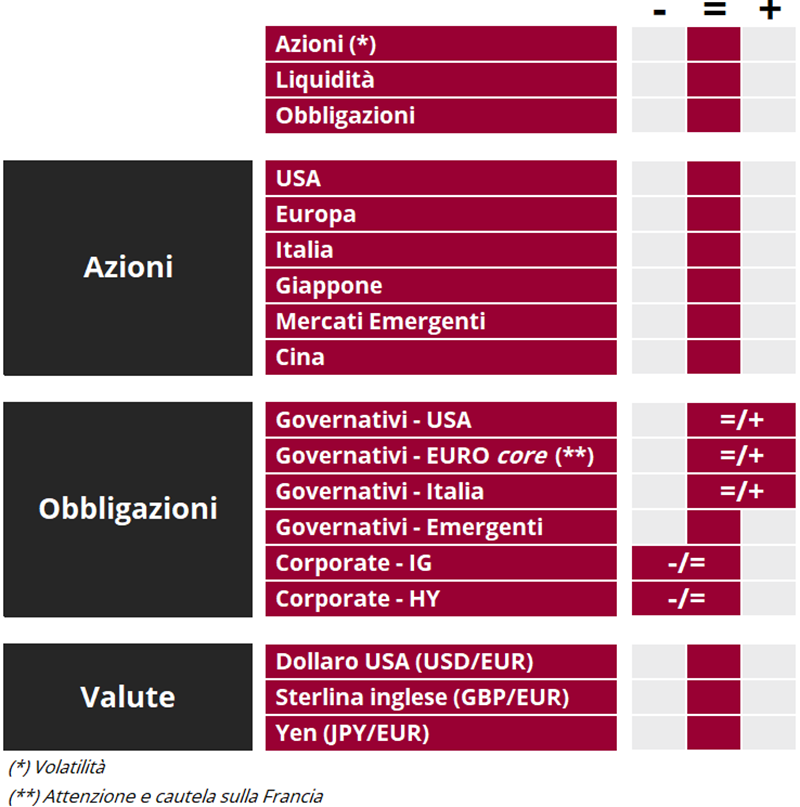
I giudizi espressi non rappresentano indirizzi assoluti di carattere allocativo, bensì un orientamento generale sull'ipotizzabile andamento delle diverse asset class.