
 Investment Advisory
I mercati di ottobre 2026
Nel corso del mese di ottobre, i mercati finanziari sono stati caratterizzati da un'elevata volatilità e da dinamiche divergenti tra le principali asset class, in un contesto dominato dal riemergere delle tensioni sul debito sovrano europeo e dei dubbi sulla sostenibilità e redditività degli investimenti in AI, nonché da forti rincari sulle materie prime energetiche.
Il quadro macroeconomico ha continuato a offrire evidenze di una crescita relativamente resiliente, soprattutto negli Stati Uniti, e pressioni inflazionistiche persistenti, prevalentemente riconducibili alla corsa delle materie prime energetiche. Le principali banche centrali hanno mantenuto i tassi ufficiali invariati, complice l'inasprimento delle condizioni finanziarie, contribuendo a ridimensionare le aspettative degli investitori circa l'entità di ulteriori interventi restrittivi.
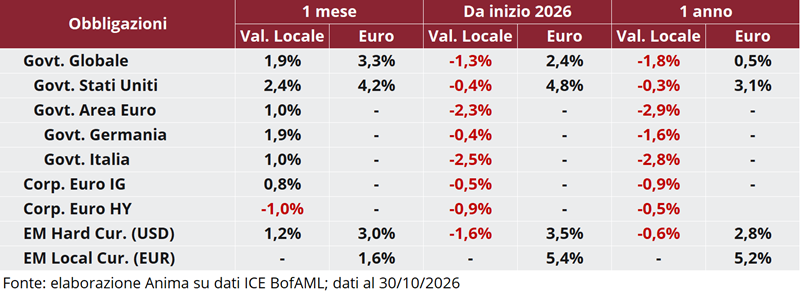
In questo contesto, i rendimenti governativi hanno registrato forti pressioni al rialzo nella prima parte del mese, con il Treasury decennale che ha raggiunto i massimi dal 2002, ma successivamente il deterioramento del sentiment degli investitori sulle attività rischiose ha innescato flussi di flight-to-quality, favorendo un'inversione di marcia. Il movimento, guidato su entrambe le sponde dell'Atlantico dalla componente dei tassi reali, è stato più pronunciato negli Stati Uniti rispetto all'Area Euro: i Treasuries hanno sovraperformato lungo l'intera curva, mettendo a segno la miglior performance mensile da inizio anno. Su questa sponda dell'Atlantico, il focus sulla crisi politica e fiscale in atto in Francia si è accentuato: lo spread OAT-Bund ha segnato il massimo dal picco della crisi del debito sovrano europeo del novembre 2011, mentre il rendimento del decennale francese si è portato sui massimi dal 2002; le tensioni hanno generato un moderato effetto contagio, con pressioni sui titoli di Stato in Spagna e Italia e il differenziale BTP-Bund in aumento a 119bp. Nel mondo delle obbligazioni societarie, il progressivo aumento dell'avversione al rischio ha determinato un allargamento degli spread, particolarmente pronunciato per il comparto speculativo.
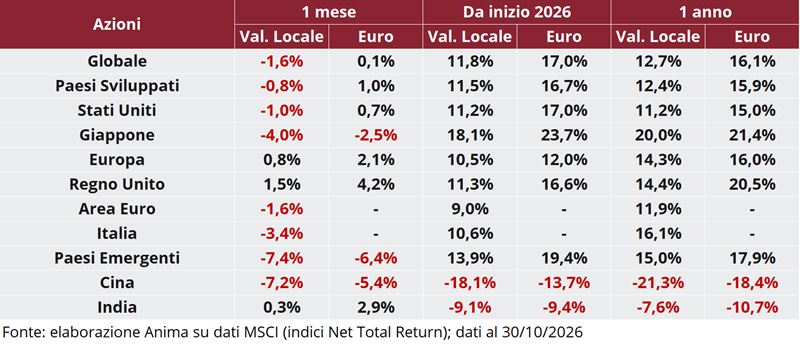
I mercati azionari hanno evidenziato performance eterogenee, con una crescente dispersione dei rendimenti a livello geografico e settoriale. Se a inizio mese le tensioni sul debito sovrano francese e il rally delle materie prime energetiche hanno rappresentato i principali fattori di pressione, in seguito l'attenzione si è concentrata sul comparto tecnologico, fortemente penalizzato dai timori circa la sostenibilità e la redditività degli ingenti investimenti in infrastrutture per l'intelligenza artificiale: il Nasdaq ha archiviato la maggior perdita mensile da marzo 2025 (-5,3%), mentre l'indice dei semiconduttori di Filadelfia è crollato di oltre il 15%. Le vendite sul comparto tecnologico sono state accompagnate da una massiccia rotazione, con ricoperture importanti su settori, stili e regioni sotto-detenute: negli Stati Uniti, l'indice equi-ponderato ha sovraperformato in misura marcata quello tradizionale, mentre in Europa i listini hanno registrato una performance complessivamente positiva, pur risentendo delle tensioni in Francia. I mercati emergenti sono stati zavorrati dalla debolezza delle piazze asiatiche più esposte alla tecnologia e della Cina, penalizzata dalla persistente fragilità della domanda interna, nonché dal crollo del mercato brasiliano dopo l'inattesa vittoria di Lula nelle elezioni presidenziali.
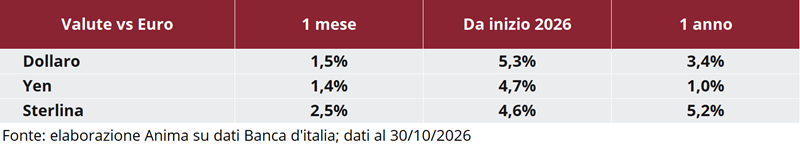
In ambito valutario, l'euro si è indebolito nei confronti del dollaro, complice il deterioramento del quadro politico e fiscale francese e le annesse tensioni sul debito sovrano europeo, ed è sceso sui minimi dalla primavera del 2025, chiudendo il mese a 1,116.
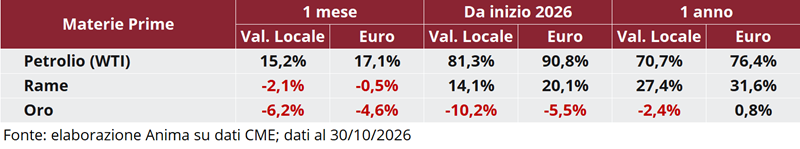
Fra le materie prime, sono state osservate dinamiche divergenti. Il comparto energetico ha archiviato forti rialzi a causa della persistenza delle tensioni in Medio Oriente e delle indiscrezioni su una possibile escalation militare dopo le elezioni di midterm: il petrolio WTI ha registrato un rialzo del 15,2%, e le quotazioni del gas naturale europeo sono salite in modo ancora più marcato, spingendosi a 103,65 euro/MWh, sui livelli più elevati dalla crisi energetica del 2022. Il comparto dei metalli, al contrario, ha archiviato cali diffusi, con il rame penalizzato dai timori di un rallentamento del ciclo di investimenti in AI e l'oro appesantito da apprezzamento del dollaro e deflussi sugli ETF.