Premio alla pazienza
Scarica il documento completo
Dopo mesi di pressioni, il mercato obbligazionario sembra offrire occasioni d'ingresso più interessanti. Ai livelli raggiunti, i rendimenti incorporano già un premio al rischio che riteniamo adeguato a compensare i numerosi fattori negativi che hanno zavorrato l'asset class negli ultimi mesi. I tassi reali, storicamente elevati, e il carry, ormai consistente, rendono i governativi dei principali mercati sviluppati un'opportunità da cogliere con un orizzonte di medio termine, pur mantenendo misura e gradualità nella costruzione delle posizioni. È proprio questa la logica del “premio alla pazienza": non inseguire il mercato, ma sfruttare nel tempo livelli di rendimento che oggi appaiono più interessanti.
Sull'azionario il giudizio è neutrale, registrando comunque un leggero miglioramento. Nel brevissimo periodo la volatilità potrebbe rimanere elevata, tra guerre ancora irrisolte e l'avvicinarsi delle elezioni di medio termine statunitensi. Prevale, dunque, un atteggiamento di attesa, in un quadro che potrebbe diventare più favorevole nei prossimi mesi, anche grazie alla stagionalità potenzialmente a sostegno.
Con riferimento alla crescita, negli Stati Uniti ci attendiamo una crescita vicina al potenziale nei prossimi trimestri, con un bias leggermente più cauto sul 2027, legato al ribilanciamento fra i motori dell'economia: agli investimenti in AI, in forte crescita, si contrappone il contributo meno dinamico dei consumi privati. Sul fronte degli investimenti, le stime di spese in conto capitale degli hyperscaler, continuamente riviste al rialzo, confermano il contributo cruciale degli investimenti in AI alla crescita.
In Area Euro il quadro macro continua a mostrarsi resiliente, nonostante lo shock energetico, e ci attendiamo un consolidamento del trend il prossimo anno. Il PIL del secondo trimestre ha fornito indicazioni incoraggianti: consumi ed esportazioni nette sono cresciuti. Tuttavia, non prevediamo un'ulteriore accelerazione e vediamo rischi al ribasso, legati soprattutto all'impatto dei prezzi energetici sul sentiment di consumatori e imprese.
Sul fronte della dinamica dei prezzi, negli USA, nonostante le sorprese al rialzo, che hanno indotto la Federal Reserve ad alzare i tassi, restiamo dell'idea che la disinflazione core proseguirà, seppur lentamente. Restano contenute le pressioni sui beni core e quelle legate all'AI, mentre i rincari non si sono trasmessi in modo significativo lungo la catena dei prezzi e la dinamica salariale è in moderazione.
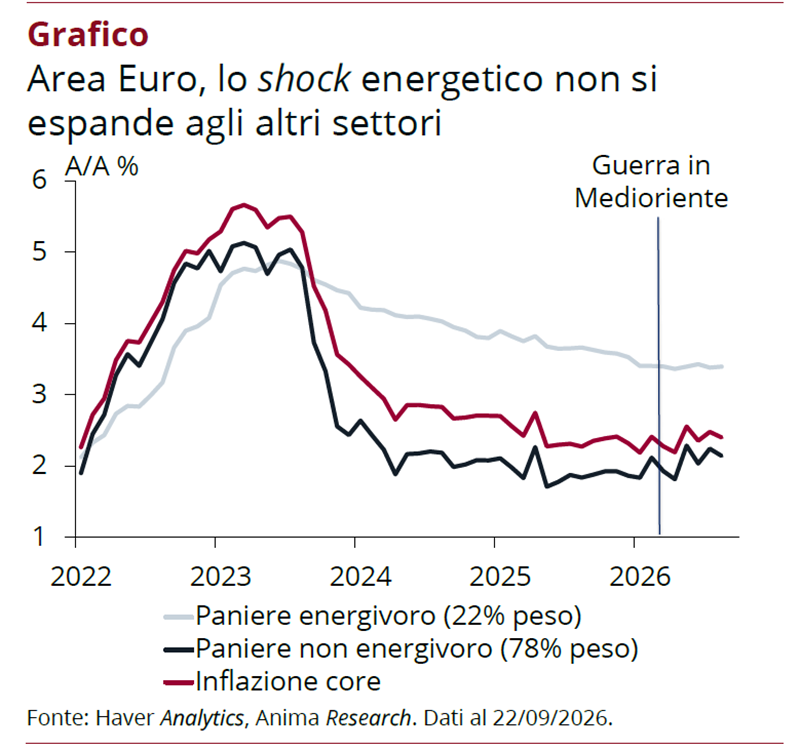
In Area Euro prosegue la graduale convergenza dell'inflazione core verso il target. L'inflazione dei servizi è in calo e le pressioni sui beni core restano concentrate nel comparto tecnologico, mentre non emergono segnali di una significativa propagazione dello shock energetico (Grafico).
In Cina, la debolezza della domanda interna continua a contenere l'inflazione, sia headline sia core, nonostante l'aumento dei prezzi alla produzione legato allo shock energetico. Più dinamiche le esportazioni, sostenute soprattutto dai beni connessi allo sviluppo dell'AI.
Per quanto concerne le politiche monetarie, la Fed ha ampliato la propria valutazione dei rischi per l'inflazione e ci attendiamo ora uno-due rialzi entro marzo 2027. Tuttavia, non ci aspettiamo che il rialzo di settembre dia il via a un ciclo di inasprimento monetario sostenuto.
Anche per la BCE non escludiamo un ulteriore rialzo entro dicembre, qualora i prezzi energetici restassero elevati e la crescita si confermasse resiliente. Ciononostante, a nostro avviso l'Istituto di Francoforte difficilmente consegnerà i tre rialzi e mezzo prezzati dal mercato entro luglio 2027.
In Cina, confermiamo, invece, l'ipotesi di tassi invariati fino a fine 2026. Nel breve, il sostegno all'economia dovrebbe arrivare soprattutto da una più rapida attuazione dello stimolo fiscale.