La rotta non cambia
Scarica il documento completo
“Navigare necesse est": la celebre citazione attribuita a Pompeo dallo storico Plutarco sottolinea la necessità di proseguire nel viaggio anche di fronte a condizioni incerte. Analogamente, oggi l'incertezza geopolitica resta elevata e i mercati si preparano a una fase in cui la volatilità potrebbe tornare protagonista. Le tensioni legate al conflitto tra Stati Uniti e Iran, le elezioni di medio termine americane e i dubbi sulla sostenibilità della corsa all'intelligenza artificiale alimentano i rischi per le attività finanziarie più esposte. In questo contesto, “la rotta non cambia", né cambia la nostra view di mercato, per cui ribadiamo la neutralità sull'azionario, seppur con maggior attenzione in previsione di possibili episodi di volatilità. Restiamo moderatamente costruttivi sui titoli di Stato governativi core, tornati a svolgere una funzione difensiva, con una nota di cautela nei confronti dei titoli di Stato francesi.
Per quanto riguarda la crescita, negli Stati Uniti, le prospettive di crescita restano su livelli prossimi al potenziale, anche alla luce dell'impatto limitato dello shock energetico. Sono gli investimenti a continuare a sostenere la crescita, soprattutto grazie alle spese legate all'intelligenza artificiale.
In Area Euro, le previsioni sono state riviste leggermente al ribasso. Lo shock energetico, più intenso sui prezzi di gas ed elettricità, è destinato a pesare maggiormente sull'attività economica. Dopo la robusta crescita del secondo trimestre, i modelli di nowcasting di Anima indicano un rallentamento.
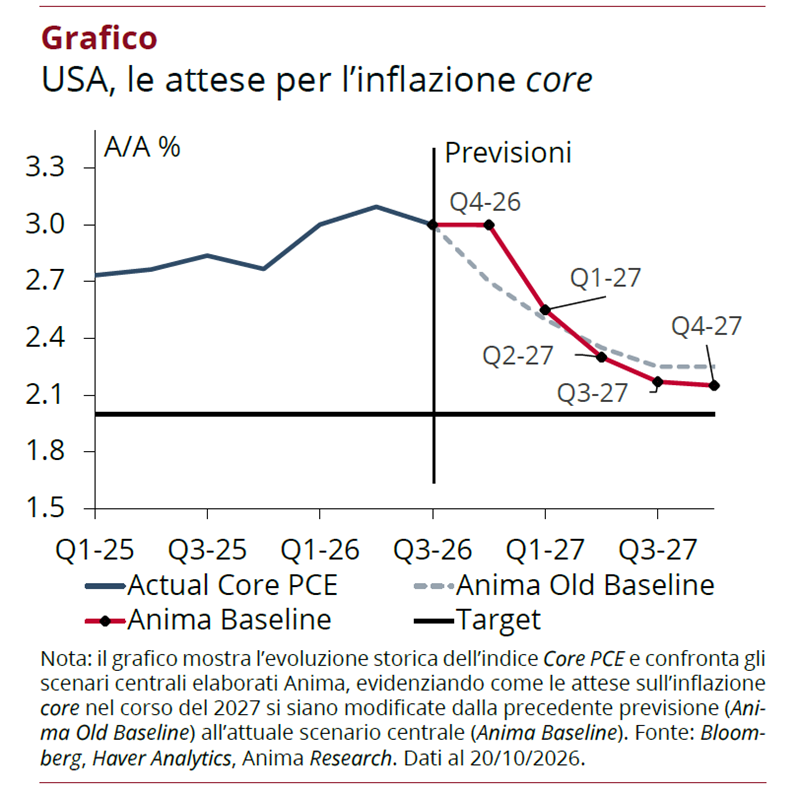
Con riferimento alla dinamica dei prezzi, negli Stati Uniti, le stime sull'inflazione core sono state riviste al rialzo per il quarto trimestre, ma nel 2027 gli effetti base favorevoli dovrebbero favorire una marcata decelerazione (Grafico), sostenuta anche dalla moderazione salariale.
In Area Euro, il rincaro di gas ed elettricità ha determinato una revisione al rialzo delle stime sull'inflazione core, attesa intorno al 2,5% tra il quarto trimestre 2026 e il primo trimestre 2027, prima di rallentare.
In Cina, il quadro resta caratterizzato dalla debolezza della domanda interna, che continua a limitare le pressioni sui prezzi al consumo. Le esportazioni rimangono il principale sostegno alla crescita, trainate anche dai comparti legati allo sviluppo dell'AI.
Sul fronte delle politiche monetarie, la Fed ha mantenuto i tassi invariati nella riunione di ottobre, in assenza di elementi macro tali da giustificare un ulteriore rialzo. Entro marzo 2027 prevediamo uno o due ulteriori aumenti, ma riteniamo improbabile che venga realizzata l'intera stretta attualmente scontata dai mercati.
Anche la BCE ha lasciato i tassi invariati a ottobre. Un rialzo a dicembre resta possibile, ma successivamente ci attendiamo una fase di stabilità, seguita da un orientamento più accomodante nel secondo semestre del 2027 con il numero di tagli che in ultima istanza dipenderà dal ritmo con cui l'inflazione core convergerà verso il target.
In Cina, non prevediamo tagli dei tassi o del coefficiente di riserva obbligatoria entro la fine dell'anno.