Tutti gli occhi sui bond
Il quadro macro si sta progressivamente riequilibrando, con il momentum della crescita statunitense che potrebbe aver raggiunto il picco e l'Area Euro che si conferma più resiliente delle attese. In questo contesto, manteniamo un orientamento piuttosto prudente sull'equity, dopo una fase sostenuta dall'eccezionale solidità dei fondamentali e del quadro macro. L'approssimarsi delle elezioni di medio termine negli USA è un altro fattore che contribuisce ad alimentare l'incertezza.
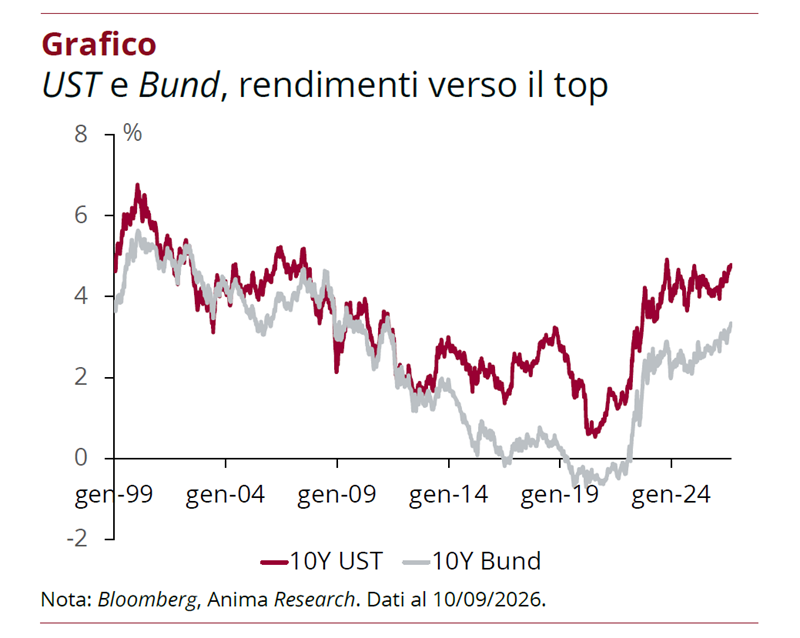
Sul fronte obbligazionario, i rendimenti governativi hanno raggiunto i livelli più alti da decenni (Grafico), con un carry elevato e rischi ciclici più contenuti. Confermiamo quindi il giudizio costruttivo su Bund e BTP ed estendiamo la view positiva ai Treasury, alla luce dei segnali di attenzione delle autorità statunitensi alla dinamica dei tassi.
Per quanto riguarda la crescita, negli Stati Uniti, la domanda interna ha mantenuto una buona dinamica nel primo semestre, sostenuta dai consumi e dagli investimenti legati all'Intelligenza Artificiale. Riteniamo tuttavia che il momentum della crescita possa aver raggiunto il picco e stabilizzarsi su livelli lievemente inferiori al potenziale, in linea con il progressivo esaurirsi della spinta fiscale.
In Area Euro, l'attività economica ha continuato a espandersi a un ritmo superiore alle attese e prevediamo che il momentum si consolidi anche nel 2027. L'economia europea ha mostrato una resilienza superiore alle attese nonostante l'escalation delle tensioni geopolitiche, sostenuta dalla solida dinamica del reddito disponibile in termini reali e accompagnata da alcuni cambiamenti strutturali nel sistema energetico.
Con riferimento alla dinamica dei prezzi, le prospettive per l'inflazione restano favorevoli, nonostante alcuni shock di offerta ne rallentino il rientro. Negli Stati Uniti, l'accelerazione del CPI (Indice dei Prezzi al Consumo) core a luglio appare in larga parte tecnica e non segnala un'inversione del trend disinflazionistico.
In Area Euro, ci aspettiamo un'ulteriore moderazione dell'inflazione, seppur graduale. L'inflazione dei beni core è in linea con la media pre-Covid e non emergono effetti indiretti significativi.
La Cina resta in una fase di Japanification, con la domanda interna ancora debole e le pressioni sui prezzi che restano molto contenute, mentre gli indicatori ad alta frequenza non mostrano ancora segnali di inversione di tendenza.
Sul fronte delle politiche monetarie, negli USA, dopo aver espresso una retorica aggressiva già nel simposio di Jackson Hole, Kevin Warsh ha portato la Fed ad alzare i tassi di 25 punti base a settembre.
In Area Euro, la BCE ha alzato i tassi di interesse di 25 punti base nella riunione di settembre. Un ulteriore rialzo a dicembre non può essere escluso.
In Cina, non prevediamo ulteriori riduzioni dei tassi o del coefficiente di riserva obbligatoria nel 2026.